满分解答入台证申请补件难题:被要求提供“在职职务属实公证”,最终如何成功获批?
来源:台湾加 发布时间:2026-11-06 09:35:46
办理商务类型入台证,最让申请人头疼的往往不是初次提交材料,而是在审核过程中遇到一些难以提供的补充文件。尤其是当申请人的实际任职情况比较特殊,例如已经达到大陆法定退休年龄、企业不再为其缴纳社保,而薪资由关联子公司代为发放时,就很容易出现社保缴纳单位、薪资发放单位与实际任职公司不一致的情况。
今天分享一个台湾加网站团队近期经手的真实案例。申请人李总在退休后继续担任南京一家半导体科技公司的总经理,却因为无法提供常规的社保及在职证明材料,在入台证申请过程中连续遭遇补件。面对审核单位要求提供大陆公证处无法办理的“在职证明职务属实公证”,我们最终通过另一条证据链成功解决问题,顺利取得商务入台许可证。
一、申请人背景:退休后继续担任企业总经理
申请人李总已经达到大陆退休年龄,退休后反聘于南京一家半导体科技公司,继续担任公司总经理职务。由于李总已经达到退休年龄,企业无需再按照普通在职员工的方式为其缴纳社会保险,但公司仍然按照实际聘用关系向其支付日常薪资。考虑到企业内部的薪酬管理安排,李总的工资由其任职企业的关联子公司代为发放。
这种情况在企业聘用退休返聘人员时并不少见,但在入台证申请审核中,却可能带来一个问题:申请人的实际任职公司、社保缴纳单位与工资发放单位无法通过常规材料直接对应。为了尽可能避免后续补件,我们台湾加团队在递交申请前就提前准备了情况说明,对李总的退休状态、实际任职关系以及薪资发放安排进行解释,希望能够帮助审核人员全面了解申请人的真实任职情况。
二、审核过程还原:连续补件,陷入公证难题
第一轮补件:要求提供社会保险缴纳证明
申请材料提交后,“台湾移民署“要求补充申请人在现任职公司的社会保险缴纳证明。收到补件通知后,我们立即针对李总已经达到退休年龄、依法无需再按普通在职员工方式缴纳社保的实际情况,重新撰写情况说明,并附上银行薪资流水,证明其确实存在持续领取薪资的事实。
原本以为通过退休情况说明及银行流水,已经能够合理解释申请人的任职状态,但审核人员随后再次提出疑问。
第二轮补件:要求提供“任职职务属实公证”
”台湾移民署“指出:“所附文件尚无法确定受邀人任职公司,爰请提供受邀人现职职务公证书,公证事项为「任职XXXX科技股份有限公司职务属实」。”
看到这项补件要求,我们团队一下子陷入了困境。因为大陆公证处目前无法直接办理审核人员所要求的这种“职务属实公证”事项。换句话说,这并不是申请人不愿意提供,而是按照现有实际办理情况,很难取得审核单位指定形式的公证文件。这也意味着,单纯继续补充情况说明、工资流水等材料,可能仍然无法解决审核人员最关心的任职真实性问题。
第三轮补件:补充关联公司证明,仍未获得认可
面对这一情况,我们没有立即放弃,而是重新梳理申请人的任职关系及企业背景。经过分析,我们找到实际任职公司与薪资发放子公司之间的关联关系证明材料,并进一步说明:
1. 李总确实受聘于申请材料所载明的半导体科技公司,并实际担任总经理职务。
2. 薪资由关联子公司发放,属于企业内部薪酬管理安排,并不代表申请人与实际任职公司之间不存在聘用关系。
3. 相关企业属于大陆境内上市公司,企业经营及高管信息受到严格的信息披露制度约束,不存在随意虚构、谎报高管任职身份的必要。
我们将上述关联关系证明及补充说明重新提交至”台湾移民署“网站系统。然而,令人意外的是,材料补充后的第二天,申请仍然再次被退件。审核人员依旧坚持要求提供“职务属实”的在职证明公证。至此,申请人企业方面也开始失去信心,甚至提出是否直接撤销本次入台证申请。毕竟,审核单位要求的文件确实难以取得,如果继续按照原来的思路提交材料,似乎已经没有太多突破空间。
三、关键转折:从上市公司公开披露信息中寻找突破口
面对几乎陷入僵局的申请,台湾加团队再次组织讨论。我们意识到,审核人员反复要求提供职务属实公证,真正关注的并不是公证文件本身,而是希望获得一份具有较高公信力、能够独立证明申请人现职身份的官方材料。此前提交的退休情况说明、银行流水、关联公司证明,虽然能够解释申请人的任职及薪资发放情况,但这些材料仍然存在一定的局限性。
那么,有没有比企业自行出具的证明更具公信力的材料?经过一番讨论,我们将目光转向上市公司每年必须向证券交易所披露的公开信息。上市公司对于董事、监事及高级管理人员等相关信息,依法负有信息披露义务。相关公开披露资料具有较强的客观性和可查证性。
随后,我们通过证券交易所公开披露的信息进行检索,果然找到了申请人的相关任职记录:上市公司公开披露的高级管理人员信息中,明确出现了李总的姓名及相关身份信息。这份公开披露资料,恰好能够从第三方公开信息的角度,对申请人的实际任职身份形成有力佐证。
我们立即整理相关披露文件,结合此前已经提交的情况说明、关联公司证明等材料,再次向台湾移民署补充提交。最终,这次补充材料获得认可,李总顺利取得商务入台许可证。
四、案例总结:解决补件难题,关键在于找到审核人员真正需要的证据
回顾整个申请过程,这个案例能够最终化险为夷,并不是因为我们反复修改了多少份情况说明,而是因为在多次补件未果后,及时调整了材料准备思路。其中有三个值得总结的经验:
1. 不要只停留在解释层面,要提供能够独立验证的证据。
当审核人员对申请人的任职真实性存在疑问时,仅仅依靠企业情况说明、个人陈述及银行流水,未必足以消除疑虑。应当进一步寻找具有客观性、可核实性和较高公信力的佐证材料。
2. 遇到无法提供的指定文件,不代表申请就一定无法继续。
本案中,审核人员要求提供“任职职务属实公证”,但大陆公证办理实践中难以取得该项公证。面对这种情况,不能简单地认定申请已经没有希望,而应当分析补件要求背后的审核目的,寻找能够证明同一事实的替代性材料。
3. 善于挖掘企业公开信息,往往能找到意想不到的突破口。
本案最终成功的关键,就是从上市公司在证券交易所公开披露的信息中,找到了申请人的高级管理人员任职记录。这类公开信息具有较强的客观性和可查证性,在特定情况下,可以成为证明申请人任职身份的重要佐证。
最后想说:
入台证申请过程中,遇到补件并不可怕,真正考验办理经验的,是面对复杂情况时能否准确理解审核人员的疑虑,并找到有针对性的解决办法。不同申请人的工作背景、企业架构、薪资发放及社保缴纳情况各不相同,不能简单套用一套材料模板。
有时候,一份看似普通的情况说明无法解决的问题,换一个角度寻找证据,反而可能迎刃而解。这也是为什么台湾加一直强调:办理入台证,不只是整理材料、填写表格,更重要的是理解审核逻辑,针对实际情况制定合理的申请方案。
您感兴趣的内容
-
没有业务合同入台证怎么办理 符合十大场景可免交易凭证申请商务入台考察 全网独家总结推荐收藏
2026-10-26 08:41:32
-
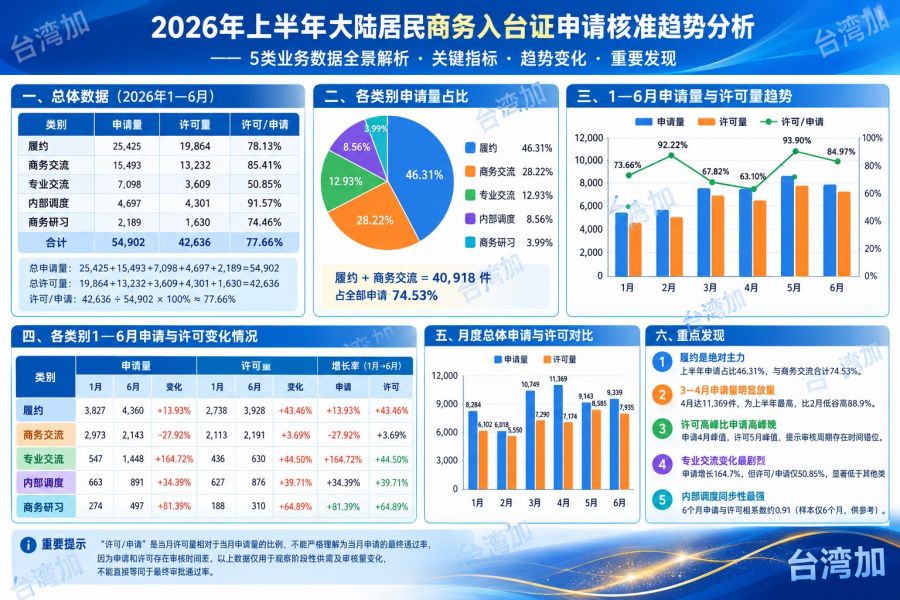
全面解读2026上半年大陆人申请商务入台许可证统计数据 看看哪种签证最难办
2026-09-20 08:34:24
-
重磅新规 大陆居民不得进入台湾船舶港口港区 影响三类企业申请台湾履约签证
2026-09-16 08:05:10
-
和台湾公司有业务合同、付款记录,货物发第三国,能办理台湾通行证吗
2026-09-08 13:41:02
-
补资料到怀疑人生 兼职香港公司申请入台证案例复盘 太难了
2026-09-07 08:06:30
-
非在职人员台湾履约签证申请案例复盘 无社保无薪资 派往台湾给客户做售后安装设备
2026-09-03 08:28:41
-
最新台湾商务履约入台签证申请案例复盘 申请人社保缴纳与在职公司不一致
2026-09-01 08:53:33